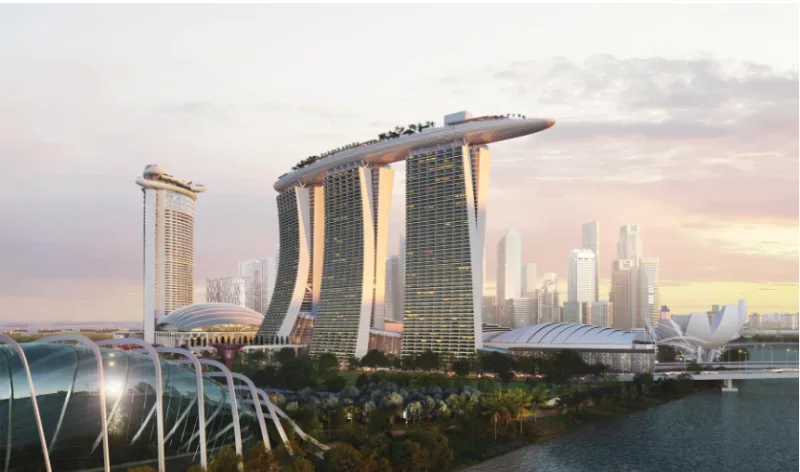
Агентство Moody's подтвердило инвестиционный рейтинг Las Vegas Sands на уровне Baa3, а также рейтинг Baa2 для макаосской дочки Sands China. Прогноз по обеим компаниям остался стабильным, несмотря на масштабные капвложения в расширение Marina Bay Sands в Сингапуре и другие проекты.
Аналитики ожидают, что LVS удержит долг на уровне около трёх EBITDA в период реализации девелоперских планов. Расширение MBS, по оценке Moody's, привлечёт значительный дополнительный трафик и принесёт «существенную прибыль», что укрепит способность группы снижать долговую нагрузку. В первом полугодии 2026 года Marina Bay Sands показала скорректированную EBITDA-маржу на уровне примерно 50%.
На 30 июня LVS располагала $3,38 млрд наличности и эквивалентов, плюс $4,26 млрд доступных кредитных линий. У Marina Bay Sands отдельно есть доступ к $4,68 млрд в рамках отложенного кредита на $5,88 млрд. Moody's ожидает, что компания справится с ковенантами и погашением долга в срок.
Основной риск — объём девелоперских обязательств. Если новые проекты интегрированных курортов будут финансироваться в основном за счёт займов, это может привести к периодам повышенного левериджа. Продолжение выплаты дивидендов, обратный выкуп акций и использование обеспеченного долга для финансирования строек также могут ограничить кредитный профиль.
Даунгрейд возможен, если ухудшится ликвидность или остановится восстановление операций в Макао, а также если долг надолго останется выше трёх EBITDA. Повышение рейтинга потребует снижения долга до двух EBITDA и ниже при стабильном росте выручки и маржи.
По материалам Asia Gaming Brief.


